เมื่อความรู้ทางการเงินไม่ได้การันตีการรอดพ้นจากวิกฤตเศรษฐกิจ ธนาคารกลางมาเลเซียจึงเร่งปรับหมากครั้งใหญ่เพื่อเปลี่ยนข้อมูลบนหน้ากระดาษให้กลายเป็นเกราะคุ้มกันชีวิตจริงของประชาชนทุกคน
จุดเปลี่ยนสำคัญสู่นโยบายการเงินที่จับต้องได้จริง
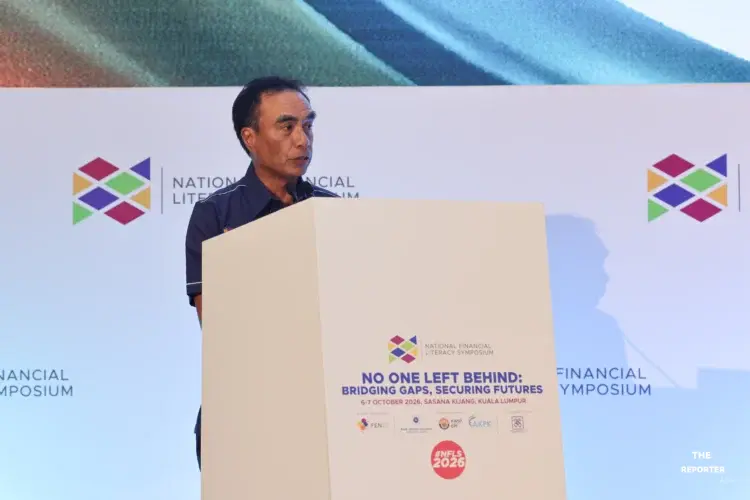
การเรียนรู้เรื่องเงินทองในยุคปัจจุบันกำลังเผชิญหน้ากับความท้าทายครั้งสำคัญ เมื่อความรู้ความเข้าใจที่มีอยู่กลับไม่สามารถแปลงเป็นภูมิคุ้มกันทางการเงินได้อย่างแท้จริง ธนาคารกลางมาเลเซียหรือ Bank Negara Malaysia จึงได้ใช้เวทีการประชุมสัมมนา National Financial Literacy Symposium 2026 ร่วมกับพิธีเปิดตัวโครงการ Financial Literacy Month 2026 ณ กรุงกัวลาลัมเปอร์ เพื่อส่งสัญญาณเตือนอย่างเป็นทางการว่า โมเดลการให้ความรู้ทางการเงินแบบดั้งเดิมนั้นไม่เพียงพอที่จะรับมือกับความผันผวนทางเศรษฐกิจในปัจจุบันอีกต่อไป
สาระสำคัญในครั้งนี้ไม่ได้จำกัดอยู่เพียงแค่การกระตุ้นให้ผู้คนตระหนักถึงการออมหรือการบริหารจัดการหนี้สินรายวัน แต่เป็นการมองลึกไปถึงการสร้างโครงสร้างพื้นฐานด้านพฤติกรรม เพื่อให้ประชาชนทุกระดับสามารถเผชิญหน้ากับเหตุการณ์ไม่คาดฝันในชีวิตได้อย่างมั่นคง ความพยายามดังกล่าวสะท้อนผ่านการจัดกิจกรรมคู่ขนานที่มุ่งเน้นการลงพื้นที่ระดับรากหญ้าควบคู่ไปกับการรวบรวมหลักฐานเชิงประจักษ์ทางวิชาการ เพื่อนำมาปรับปรุงนโยบายสาธารณะให้ตอบสนองต่อความเป็นจริงทางเศรษฐกิจของครัวเรือนได้อย่างตรงจุดและมีประสิทธิภาพสูงสุด
การเปิดตัวกิจกรรมในครั้งนี้ยังถือเป็นการเริ่มต้นทศวรรษที่สองของเครือข่ายการศึกษาทางการเงิน หรือ Financial Education Network ซึ่งทำหน้าที่เป็นกลไกหลักในการขับเคลื่อนยุทธศาสตร์ระดับชาติ ภายใต้เป้าหมายร่วมกันของภาคีเครือข่ายที่ต้องการยกระดับจากเพียงแค่การกระจายความรู้ไปสู่การสร้างผลสัมฤทธิ์ที่สามารถวัดผลได้ในทางปฏิบัติอย่างเป็นรูปธรรม ซึ่งถือเป็นภารกิจเร่งด่วนในการเสริมสร้างเสถียรภาพทางการเงินของระบบเศรษฐกิจโดยรวม
ปรับกระบวนทัศน์ความพร้อมรับมือวิกฤตทุกช่วงชีวิต
แกนหลักของโครงการ Financial Literacy Month 2026 ถูกขับเคลื่อนภายใต้แนวคิด Money Smart When It Matters Most หรือในภาษามาเลย์ว่า Bijak Wang Dulu, Tenang Bila Perlu ซึ่งมุ่งเน้นเรื่องการเตรียมความพร้อมล่วงหน้าก่อนที่วิกฤตการณ์จะมาถึง โดยชี้ให้เห็นว่านิสัยทางการเงิน มาตรการป้องกัน และวินัยที่สั่งสมขึ้นในยามสถานการณ์ปกติ จะเป็นตัวกำหนดทางรอดและทางเลือกของผู้คนเมื่อต้องเผชิญกับช่วงเวลาแห่งความยากลำบากอย่างหลีกเลี่ยงไม่ได้
การมองมิติความเปราะบางทางการเงินในมุมมองใหม่นี้ ได้เปลี่ยนผ่านจากการประเมินเพียงแค่ตัวเลขเงินฝากหรือภาระหนี้สิน ไปสู่การทำความเข้าใจบริบทชีวิตที่แท้จริงของผู้คน โดย Adnan Zaylani รองผู้ว่าการธนาคารกลางมาเลเซีย ได้กล่าวเน้นย้ำถึงแนวคิดดังกล่าวไว้อย่างน่าสนใจว่า “The theme is about preparedness. It reminds us that the habits, knowledge and safeguards built in ordinary times determine the choices available to us during difficult moments. Financial preparedness is not about making perfect decisions. It is about being better prepared to respond to life’s opportunities and challenges, according to one’s circumstances and aspirations.”
ความท้าทายของสถาบันการเงินและหน่วยงานกำกับดูแลในปัจจุบันจึงไม่ใช่เพียงการผลิตข้อมูลออกมาเผยแพร่ แต่เป็นการส่งมอบผลิตภัณฑ์ทางการเงิน ข้อมูลที่ถูกต้อง และกลไกช่วยเหลือที่เหมาะสมไปให้ถึงมือผู้บริโภคในจังหวะเวลาสำคัญของชีวิต ไม่ว่าจะเป็นการเริ่มต้นทำงาน การกู้ซื้อบ้าน การสร้างครอบครัว หรือการวางแผนเกษียณอายุ เพื่อให้เกิดการตัดสินใจที่ถูกต้องและทันท่วงทีในสถานการณ์จริง
เจาะลึกกลุ่มเปราะบางเพื่อปิดช่องว่างความเหลื่อมล้ำ
การประชุมสัมมนา National Financial Literacy Symposium 2026 ได้กำหนดหัวข้อหลักเพื่อการอภิปรายเชิงนโยบายภายใต้แนวคิด No One Left Behind: Bridging Gaps, Securing Futures ซึ่งมุ่งเน้นการให้ความช่วยเหลือกลุ่มประชากรที่ต้องเผชิญกับสภาพแวดล้อมทางการเงินที่ซับซ้อนและมีข้อจำกัดเฉพาะตัว โดยเฉพาะกลุ่มคนรุ่นแซนด์วิชที่ต้องแบกรับภาระการดูแลทั้งบุพการีและบุตรหลานไปพร้อมกัน กลุ่มแรงงานนอกระบบหรือกิ๊กเวิร์กเกอร์ที่มีรายได้ไม่แน่นอน รวมถึงครอบครัวที่มีภาระในการดูแลเด็กที่มีความต้องการพิเศษ
ความเปราะบางของกลุ่มคนเหล่านี้ชี้ให้เห็นอย่างชัดเจนว่า ผลลัพธ์ทางการเงินไม่ได้ขึ้นอยู่กับระดับความรู้เพียงอย่างเดียว หากแต่ถูกหล่อหลอมด้วยสภาพแวดล้อม ภาระผูกพัน และค่าครองชีพที่เพิ่มสูงขึ้น Adnan Zaylani ได้สะท้อนมุมมองเชิงโครงสร้างที่สำคัญต่อประเด็นนี้ว่า “Diagnosis, therefore, matters. If the causes of financial vulnerability differ, we should not assume that the solutions are the same. The question is no longer simply whether people know what to do. The more important question is whether they are able to make sound financial decisions within the realities in which they actually live.”
หลักการวินิจฉัยปัญหาอย่างตรงจุดนี้ ได้ถูกนำมาใช้เป็นแนวทางในการออกแบบนโยบายการเงินเพื่อสังคม โดยเน้นย้ำว่าหากสาเหตุของความเปราะบางทางการเงินมีความแตกต่างกัน มาตรการในการแก้ไขปัญหาก็ไม่อาจใช้สูตรสำเร็จแบบเดียวกันได้ทั้งหมด การออกแบบเครื่องมือช่วยเหลือจึงต้องตั้งต้นจากความเป็นจริงของชีวิตที่กลุ่มเป้าหมายกำลังเผชิญอยู่ เพื่อให้พวกเขาสามารถบริหารจัดการเงินได้อย่างมีประสิทธิภาพท่ามกลางข้อจำกัดที่มี
ความร่วมมือข้ามสายงานเพื่อสร้างวินัยกิ๊กเวิร์กเกอร์
เพื่อแปลงนโยบายไปสู่การปฏิบัติการจริง เครือข่าย Financial Education Network ได้จับมือกับหน่วยงานพันธมิตรสำคัญ ประกอบด้วย Credit Counselling and Debt Management Agency หรือ AKPK, Employees Provident Fund หรือ EPF และ Bank Simpanan Nasional หรือ BSN ในการขับเคลื่อนโครงการ GoGiggers Financial Literacy Programme ซึ่งเป็นโครงการพัฒนาทักษะทางการเงินที่ออกแบบขึ้นมาโดยเฉพาะสำหรับกลุ่มผู้ประกอบอาชีพอิสระและไรเดอร์ส่งของ
ความร่วมมือครั้งนี้มุ่งเน้นการออกแบบกระบวนการเรียนรู้และมาตรการจูงใจที่สอดคล้องกับรูปแบบรายได้ที่ไม่สม่ำเสมอของกลุ่มไรเดอร์ มีการผนวกคำแนะนำทางการเงินที่นำไปใช้ได้จริงเข้ากับการติดตามผลอย่างต่อเนื่อง ซึ่งความร่วมมือระหว่างหน่วยงานด้านการจัดการหนี้ กองทุนสำรองเลี้ยงชีพ และธนาคารพาณิชย์เพื่อรายย่อย ได้ช่วยปลดล็อกข้อจำกัดดั้งเดิมและสร้างพื้นที่การออมที่เข้าถึงได้ง่ายสำหรับแรงงานกลุ่มนี้อย่างที่ไม่เคยมีมาก่อน
ผลลัพธ์จากการดำเนินโครงการนำร่องในพื้นที่คาบสมุทรมาเลเซียแสดงให้เห็นถึงความสำเร็จอย่างเด่นชัด โดยกลุ่มไรเดอร์ที่เข้าร่วมโครงการมีดัชนีความเป็นอยู่ที่ดีทางการเงินเพิ่มขึ้นถึง 34.4% และกว่า 74% ของผู้เข้าร่วมสามารถเริ่มต้นสร้างเงินออมฉุกเฉินได้สำเร็จ นอกจากนี้ยังสามารถสะสมเงินออมรวมกันได้มากกว่า 68,000 ริงกิต และสร้างมูลค่าการลงทุนได้กว่า 40,000 ริงกิต จนนำไปสู่การขยายผลโครงการไปยังรัฐซาบาห์และซาราวักในเวลาต่อมา
ก้าวสู่ทศวรรษใหม่ด้วยยุทธศาสตร์ชาติเชิงรุก
ในวาระที่เครือข่าย Financial Education Network ดำเนินงานก้าวเข้าสู่ปีที่ 10 องค์กรได้ขยายตัวอย่างครอบคลุมจนมีสมาชิกและพันธมิตรรวมถึง 53 องค์กร ซึ่งประกอบด้วยหน่วยงานกำกับดูแล สถาบันการเงิน สมาคมภาคอุตสาหกรรม สถาบันวิจัย และวิสาหกิจเพื่อสังคม โดยตลอดหนึ่งทศวรรษที่ผ่านมา ภาคีเครือข่ายสามารถจัดโครงการอบรมทางการเงินไปแล้วมากกว่า 1,800 ครั้ง ครอบคลุมประชาชนตั้งแต่วัยเรียน นักศึกษา ไปจนถึงวัยเกษียณ
การบูรณาการความรู้ทางการเงินในปัจจุบันได้ถูกแทรกซึมเข้าไปในโครงสร้างสังคมอย่างเป็นระบบ ผ่านโครงการสำคัญอย่าง FEN PROAKTIF 2.0 สำหรับนักศึกษามหาวิทยาลัยและสายอาชีวะ โครงการเตรียมความพร้อมทางการเงินสำหรับคู่สมรสใหม่ร่วมกับกรมพัฒนาอิสลามแห่งมาเลเซีย หรือ JAKIM ตลอดจนโครงการ Train-the-Trainer ที่พัฒนาครูต้นแบบไปแล้ว 209 คน ซึ่งสามารถถ่ายทอดความรู้ต่อไปยังครูอีกกว่า 10,000 คนทั่วประเทศ โดยพบว่า 87% ของครูที่ได้รับการอบรมสามารถนำความรู้ไปปรับใช้จริง และ 57% สามารถจัดสรรเงินออมได้มากกว่า 10% ของรายได้ต่อเดือน
ทว่าข้อมูลจากการสำรวจดัชนีความรู้ทางการเงินแห่งชาติประจำปี 2024 หรือ 2024 MYFLIC กลับพบสัญญาณเตือนสำคัญ โดยคะแนนความรู้ทางการเงินปรับตัวสูงขึ้นจาก 55.0 ในปี 2015 มาอยู่ที่ 62.9 ในปี 2024 แต่ดัชนีด้านพฤติกรรมและทัศนคติทางการเงินกลับยังคงหยุดนิ่ง ส่งผลให้ก้าวต่อไปของเครือข่ายจะต้องขับเคลื่อนภายใต้ยุทธศาสตร์ Malaysia National Strategy for Financial Literacy 2026–2030 หรือ NS2.0 เพื่อมุ่งเน้นการปรับเปลี่ยนพฤติกรรมและการสร้างผลกระทบเชิงบวกต่อคุณภาพชีวิตทางการเงินของประชาชนอย่างแท้จริง
ขอบคุณภาพ/ข่าว : bnm.gov.my
#การเงินส่วนบุคคล #ธนาคารกลางมาเลเซีย #การวางแผนการเงิน #เสถียรภาพเศรษฐกิจ #ความยั่งยืนทางการเงิน