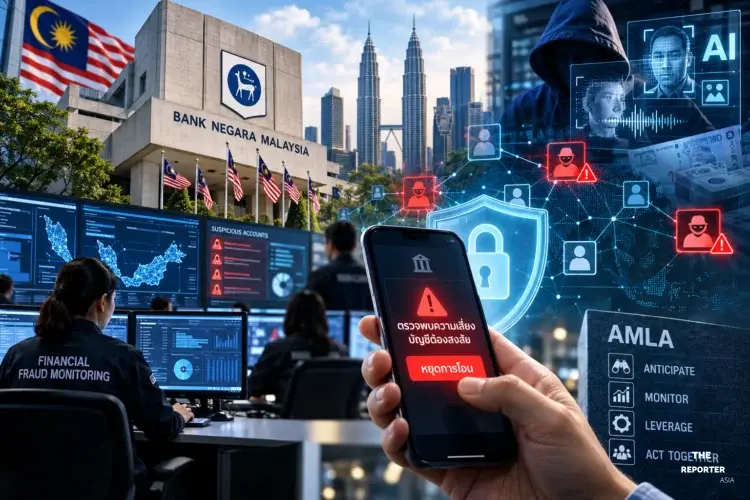
เมื่ออาชญากรไซเบอร์ขับเคลื่อนด้วยปัญญาประดิษฐ์ ธนาคารกลางมาเลเซียจึงเร่งยกระดับเกมการเงินสู่อนาคต ดึงข้อมูลเครือข่ายตัดตอนความเสียหายก่อนเงินหลุดออกจากบัญชี
หมุดหมาย 25 ปีแห่งการปฏิรูปความมั่นคงทางการเงิน
มาเลเซียกำลังเผชิญหน้ากับความท้าทายครั้งสำคัญในระบบนิเวศทางการเงิน หลังจากการเดินทางยาวนานถึงหนึ่งในสี่ศตวรรษนับตั้งแต่การประกาศใช้กฎหมายว่าด้วยการป้องกันและปราบปรามการฟอกเงิน การต่อต้านการสนับสนุนทางการเงินแก่การก่อการร้าย และการปราบปรามการกระทำความผิดทางกฎหมาย หรือ AMLA ในปี 2001 ซึ่งเป็นรากฐานสำคัญในการวางกลไกตรวจสอบธุรกรรมต้องสงสัย การปฏิรูปกฎหมายให้ทันต่อพลวัตสากลร่วมกับการสร้างความโปร่งใสในระบบสถาบันการเงินได้เปลี่ยนผ่านประเทศจากกรอบการทำงานแบบดั้งเดิมไปสู่ระบบนิเวศที่มีความรัดกุมรอบด้าน จนได้รับการยอมรับในการประเมินระดับสากล Mutual Evaluation ประจำปี 2025 อย่างเป็นรูปธรรม
ความก้าวหน้าตลอด 25 ปีที่ผ่านมาเกิดขึ้นบน 3 เสาหลักสำคัญ ได้แก่ กฎหมายที่เข้มข้นขึ้น การสร้างความเข้าใจเชิงลึกเกี่ยวกับความเสี่ยงที่ครอบคลุมสถาบันรายงานข้อมูลกว่า 27,000 แห่ง และการรวมพลังของสถาบันระดับชาติผ่านแนวทาง Whole-of-Nation ไม่ว่าจะเป็นศูนย์ต่อต้านอาชญากรรมทางการเงินแห่งชาติ (NFCC) ศูนย์ตอบสนองการหลอกลวงแห่งชาติ (NSRC) คณะทำงานเฉพาะกิจร่วมระหว่างหน่วยงาน (MATF) ตลอดจนเครือข่าย MyFINet ซึ่งสะท้อนให้เห็นว่าภัยคุกคามทางการเงินในยุคปัจจุบันมีความซับซ้อนเกินกว่าที่องค์กรเดี่ยวจะสามารถรับมือได้อย่างมีประสิทธิภาพ
ผลลัพธ์เชิงประจักษ์สะท้อนผ่านตัวเลขทางสถิติที่ไม่อาจปฏิเสธได้ โดยในช่วง 5 ปีที่ผ่านมา มาเลเซียสามารถกู้คืนและยึดทรัพย์สินที่ได้จากการกระทำความผิดกลับคืนมาได้มากกว่า 37,000 ล้านริงกิต ขณะเดียวกันในรอบครึ่งแรกของปี 2026 เพียงช่วงเวลาเดียว ภาคการเงินสามารถสกัดกั้นการทำธุรกรรมหลอกลวงได้มูลค่าสูงถึงประมาณ 1,900 ล้านริงกิต แซงหน้าสถิติตลอดทั้งปี 2025 ที่ป้องกันไว้ได้ 1,200 ล้านริงกิต ความสำเร็จเหล่านี้คือหลักฐานที่ยืนยันว่าการผนึกกำลังระดับประเทศสามารถสร้างภูมิคุ้มกันให้แก่ระบบการเงินได้อย่างจับต้องได้
การปรับตัวดั่งต้นเกอลัมท่ามกลางสงครามเอไอ
ในการกล่าวปาฐกถาพิเศษที่งานประชุมนานาชาติว่าด้วยอาชญากรรมทางการเงินและการต่อต้านการสนับสนุนทางการเงินแก่การก่อการร้าย ครั้งที่ 16 หรือ IFCTF 2026 ณ กรุงกัวลาลัมเปอร์ ผู้ว่าการธนาคารกลางมาเลเซีย ดาโตะ ซรี อับดุล ราชีด กัฟฟูร์ (Dato’ Sri Abdul Rasheed Ghaffour) ได้เปรียบเทียบการพัฒนาระบบการเงินกับต้นไม้พื้นถิ่นว่า “ต้นเกอลัม (Gelam tree) ซึ่งเติบโตตามแนวชายฝั่งตะวันออก สามารถยืนหยัดได้ในสภาพแวดล้อมที่โหดร้าย เพราะมันผลัดเปลือกไม้อยู่ตลอดเวลา ทำให้ตัวเองอยู่ในสภาวะของการฟื้นฟูใหม่อย่างต่อเนื่อง ความยืดหยุ่นของเราจะไม่ขึ้นอยู่กับสิ่งที่เราประสบความสำเร็จมาแล้ว แต่ขึ้นอยู่กับความสามารถในการฟื้นฟูและเตรียมพร้อมรับมือกับความท้าทายข้างหน้าอย่างไม่หยุดยั้ง”
ความท้าทายแรกเกิดจากความไม่แน่นอนทางภูมิรัฐศาสตร์และการแบ่งขั้วของเศรษฐกิจโลก ซึ่งกำลังเปลี่ยนแปลงเส้นทางการไหลเวียนของเงินตรา สินค้า และข้อมูลข่าวสารอย่างรวดเร็ว ช่องทางการชำระเงินใหม่ๆ และเส้นทางการค้าที่วิวัฒนาการไปอาจกลายเป็นจุดบอดที่กลุ่มอาชญากรใช้ประโยชน์ ส่งผลให้การประเมินความเสี่ยงตามมาตรฐานสากลของ FATF จำเป็นต้องนำประเด็นด้านภูมิรัฐศาสตร์เข้ามาบูรณาการเพื่อไม่ให้เกิดช่องว่างในการตรวจสอบการเงินข้ามพรมแดน
สำหรับความท้าทายที่สองคือความเร็วทางเทคโนโลยีที่ทำให้โลกอาชญากรรมเคลื่อนไหวเร็วกว่ามนุษย์ โดยเฉพาะปัญญาประดิษฐ์ที่ถูกนำมาใช้สร้างเนื้อหาปลอมแปลง Deepfake ทั้งภาพและเสียงเพื่อหลอกลวงเหยื่ออย่างแนบเนียน ซึ่งตัวผู้ว่าการฯ เองก็เคยตกเป็นเป้าหมายในคลิปวิดีโอปลอมเช่นกัน สถิติปัจจุบันระบุว่าร้อยละ 95 ของคดีฉ้อโกงออนไลน์เกิดขึ้นจากการที่เหยื่อถูกชักจูงทางจิตวิทยาให้ทำรายการโอนเงินด้วยตนเอง ยิ่งไปกว่านั้น องค์การตำรวจสากล (INTERPOL) ยังประเมินว่าการฉ้อโกงที่ใช้เอไอช่วยสร้างผลกำไรให้อาชญากรสูงกว่าวิธียุคเก่าถึง 4.5 เท่า กลายเป็นสนามการแข่งขันด้านเทคโนโลยีที่ระบบป้องกันต้องทำงานด้วยระบบอัตโนมัติเพื่อสกัดความเร็วของคนร้ายให้ทันท่วงที
พลังข้อมูลอัจฉริยะและการทดสอบระบบเตือนภัยใหม่
เพื่อพลิกบทบาทจากการไล่ตามจับไปสู่การยับยั้งเชิงรุก ธนาคารกลางมาเลเซียได้นำศักยภาพของข้อมูลและการวิเคราะห์ขั้นสูงมาเป็นหัวใจสำคัญ โดยโครงการนำร่องภายใต้แพลตฟอร์มศูนย์กลางข้อมูลการฉ้อโกงแห่งชาติ หรือ National Fraud Portal ซึ่งเริ่มดำเนินการตั้งแต่เดือนตุลาคม 2025 ได้วิเคราะห์รูปแบบเครือข่ายการชำระเงินผ่านระบบของ PayNet จนสามารถตรวจจับและส่งสัญญาณเตือนบัญชีต้องสงสัยที่อาจเป็นบัญชีม้าได้มากกว่า 1,600 บัญชี แสดงให้เห็นถึงพลังของการเชื่อมโยงข้อมูลในระดับเครือข่ายที่ทำให้มองเห็นความผิดปกติที่สถาบันการเงินแห่งใดแห่งหนึ่งไม่อาจตรวจพบได้ตามลำพัง
โครงสร้างพื้นฐานด้านการกำกับดูแลได้รับการยกระดับควบคู่กัน ผ่านการปรับปรุงเอกสารนโยบายการบริหารความเสี่ยงด้านเทคโนโลยี (Risk Management in Technology) เพื่อสร้างเกราะป้องกันภัยไซเบอร์ และการประกาศใช้นโยบายการตอบสนองต่อการฉ้อโกงของสถาบันการเงิน (Financial Institutions’ Response to Fraud) เพื่อกำหนดความรับผิดชอบที่ชัดเจนของธนาคารพาณิชย์ ส่งเสริมการนำระบบการวิเคราะห์และปัญญาประดิษฐ์มาใช้อย่างมีความรับผิดชอบและถูกต้องตามหลักธรรมาภิบาล
ก้าวต่อไปของความร่วมมือระหว่างธนาคารกลาง อุตสาหกรรมธนาคารพาณิชย์ และ PayNet คือการเตรียมเปิดตัวโครงการทดสอบระบบความสามารถแจ้งเตือนภัยกลโกงล่วงหน้าทั่วทั้งอุตสาหกรรม (Industry-Wide Fraud Alert Capabilities) ในช่วงครึ่งแรกของปี 2027 โดยระบบนี้จะส่งสัญญาณเตือนความเสี่ยงให้ทั้งธนาคารและลูกค้าทราบทันทีก่อนที่คำสั่งโอนเงินจะเสร็จสมบูรณ์ เพื่อกระตุ้นให้ผู้ใช้งานหยุดคิด ทบทวน และตรวจสอบข้อมูลความถูกต้อง ซึ่งแม้จะเพิ่มขั้นตอนในการทำธุรกรรมขึ้นมาเล็กน้อย แต่เป็นมาตรการสำคัญในการสร้างสมดุลระหว่างความสะดวกสบายและการปกป้องเงินของผู้บริโภคจากการหลอกลวงที่เจ้าของบัญชียินยอมโอนเงินด้วยตนเอง
ยกระดับพันธมิตรไร้พรมแดนสู่อนาคตความปลอดภัย
อนาคตของการจัดการภัยทุจริตไม่อาจอาศัยเพียงรูปแบบการตั้งรับหลังจากความเสียหายเกิดขึ้นแล้ว แต่ต้องปรับเปลี่ยนไปสู่โมเดลที่คาดการณ์ล่วงหน้าและป้องกันไม่ให้เหตุการณ์เกิดขึ้น ดาโตะ ซรี อับดุล ราชีด กัฟฟูร์ กล่าวเน้นย้ำถึงหัวใจสำคัญในการทำงานร่วมกันว่า “ความสำเร็จที่ยิ่งใหญ่ที่สุดคือการฉ้อโกงที่ไม่เคยเกิดขึ้นจริง ในท้ายที่สุดแล้ว มาตรวัดความสำเร็จที่แท้จริงของเราไม่ใช่จำนวนกฎหมายที่ได้รับการแก้ไข ไม่ใช่จำนวนนโยบายที่ประกาศใช้ หรือการปฏิบัติตามมาตรฐานได้ครบถ้วน หากแต่คือความไว้วางใจที่เราสามารถรักษาไว้ได้”
การขับเคลื่อนความร่วมมือต่อจากนี้จะมุ่งเน้นไปที่สองมิติสำคัญ ประการแรกคือการยกระดับการแบ่งปันข้อมูลระหว่างภาคเอกชนด้วยกันเอง หรือ Private-Private Partnership นอกเหนือไปจากความร่วมมือระหว่างรัฐและเอกชนที่มีอยู่เดิม โดยเปลี่ยนจากการแลกเปลี่ยนข้อมูลเฉพาะกิจไปสู่ความร่วมมือเชิงโครงสร้างข้ามพรมแดนที่ขับเคลื่อนด้วยเทคโนโลยี มีโครงสร้างธรรมาภิบาลที่รัดกุม และมีกลไกรับส่งข้อมูลที่ปลอดภัย ซึ่งจะช่วยให้ภาคธุรกิจสามารถปิดจุดอ่อนและพัฒนาระบบโครงสร้างพื้นฐานร่วมกันได้อย่างมีประสิทธิภาพ
ประการที่สองคือการขยายขอบเขตความร่วมมือระหว่างประเทศ ทั้งการแลกเปลี่ยนข่าวกรองอย่างไม่เป็นทางการและการดำเนินคดีร่วมกันอย่างเป็นทางการ เนื่องจากเครือข่ายอาชญากรรมไซเบอร์ไม่มีพรมแดน การสร้างภาพรวมของความเสี่ยงทางการเงินจึงต้องมองข้ามเส้นแบ่งเขตแดนของแต่ละประเทศเช่นกัน พร้อมทิ้งท้ายบทเรียนจากชื่อกฎหมาย AMLA สี่ประการ ได้แก่ คาดการณ์ภัยคุกคามใหม่ (Anticipate), ตรวจสอบความเสี่ยงอย่างสม่ำเสมอ (Monitor), ใช้เทคโนโลยีอย่างมีความรับผิดชอบ (Leverage), และร่วมมือกันลงมือทำ (Act together) เพื่อส่งต่อระบบการเงินที่ปลอดภัยและฟื้นตัวได้ดีกว่าเดิมให้แก่คนรุ่นถัดไป
#การเงิน #ธนาคารกลางมาเลเซีย #บัญชีม้า #อาชญากรรมไซเบอร์ #ความมั่นคงทางการเงิน