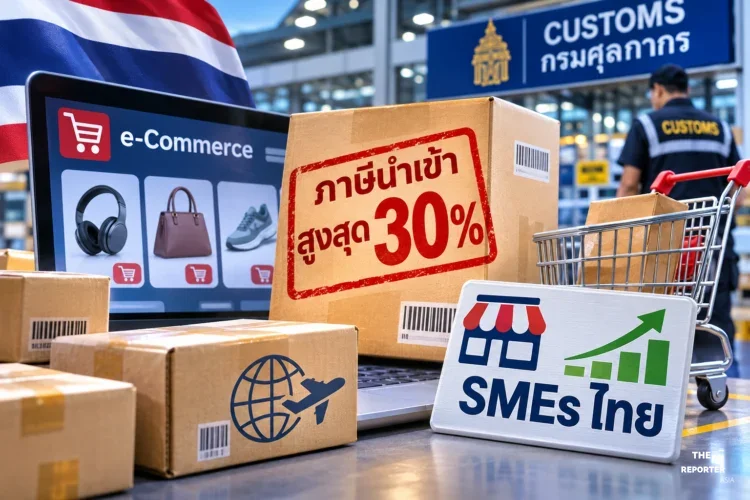
คณะรัฐมนตรีมีมติเห็นชอบในหลักการร่างประกาศกระทรวงการคลัง เพื่อปรับปรุงโครงสร้างอัตราอากรขาเข้าสำหรับสินค้าเร่งด่วน ของออกจากเขตปลอดอากรกิจการพาณิชย์อิเล็กทรอนิกส์ และพัสดุไปรษณีย์ระหว่างประเทศที่สั่งซื้อผ่านแพลตฟอร์ม e-Commerce โดยยกเลิกสิทธิลดหย่อนและกำหนดเพดานจัดเก็บสูงสุดไม่เกิน ร้อยละ 30 คาดสร้างรายได้เข้ารัฐเพิ่มกว่า 6,236 ล้านบาทต่อปี และสร้างความเป็นธรรมให้ผู้ประกอบการ SMEs ในประเทศ
ปรับโครงสร้างภาษีรับมือสินค้าออนไลน์ทะลัก
มาตรการดังกล่าวเสนอโดยกระทรวงการคลัง (กค.) เพื่อสร้างสมดุลทางการค้าและเสริมศักยภาพการแข่งขันให้กับผู้ประกอบการไทย หลังจากปริมาณการนำเข้าสินค้าเร่งด่วนผ่านแพลตฟอร์มออนไลน์เพิ่มสูงขึ้นอย่างต่อเนื่อง โดยข้อมูลในปีงบประมาณ พ.ศ. 2567 มียอดนำเข้าจำนวน 134.1 ล้านรายการ ก่อนจะพุ่งสูงขึ้นเป็น 168.4 ล้านรายการ ในปีงบประมาณ พ.ศ. 2568 หรือขยายตัว ร้อยละ 25.58 และในช่วง 9 เดือนแรก ของปีงบประมาณ พ.ศ. 2569 (ถึงเดือนมิถุนายน 2569) มียอดนำเข้าสะสมแล้วถึง 192 ล้านรายการ เพิ่มขึ้น ร้อยละ 14.01
สินค้าที่นำเข้าผ่านช่องทาง e-Commerce ส่วนใหญ่เป็นของใช้ทั่วไปและเครื่องแต่งกายราคาต่ำ ซึ่งกลุ่มสินค้า 20 อันดับแรก ที่ทะลักเข้ามา ได้แก่ ผลิตภัณฑ์ที่ทำด้วยพลาสติก เครื่องเพชรพลอยเทียม เสื้อเบลาส์และเชิ้ตสตรี กระเป๋า ชุดกระโปรง กางเกงสตรีและบุรุษ ชุดสูท รองเท้า ของใช้ในบ้านพลาสติก กิ๊บหนีบผม หวี ที่ม้วนผม รวมถึงอุปกรณ์อิเล็กทรอนิกส์อย่างหูฟังและไมโครโฟน
แม้ก่อนหน้านี้กรมศุลกากรจะได้ยกเลิกเกณฑ์มูลค่าขั้นต่ำที่ไม่ต้องเสียภาษีนำเข้า (De Minimis) จากเดิมที่ยกเว้นให้สินค้ามูลค่าไม่เกิน 1,500 บาท มาเป็นการจัดเก็บอากรขาเข้าตั้งแต่ราคา 1 บาท ขึ้นไปตั้งแต่วันที่ 1 มกราคม 2569 แต่การยังใช้อัตราอากรที่ได้รับการลดหย่อนตามประกาศกระทรวงการคลังฯ ลงวันที่ 28 ธันวาคม 2564 ทำให้ผู้ประกอบการ SMEs ไทยซึ่งมีภาระต้นทุนทั้งภาษีนำเข้าวัตถุดิบ ภาษีเงินได้นิติบุคคล ค่าจ้างแรงงาน และการลงทุนเทคโนโลยี ยังคงเสียเปรียบด้านราคาเมื่อเทียบกับผู้ขายในต่างประเทศ
หลักเกณฑ์จัดเก็บใหม่และเพดานอากร 30%
ภายใต้ร่างประกาศกระทรวงการคลังฉบับใหม่ สินค้าที่นำเข้าผ่านช่องทางของเร่งด่วน ของออกจากเขตปลอดอากรกิจการพาณิชย์อิเล็กทรอนิกส์เพื่อใช้หรือจำหน่ายในราชอาณาจักร และของที่นำเข้าทางไปรษณีย์ระหว่างประเทศ ที่มีราคาไม่เกิน 40,000 บาท ซึ่งไม่เป็นของต้องห้ามหรือต้องกำกัด และจัดทำใบขนสินค้าขาเข้าในลักษณะรวมใบตราส่งหรือรวมรายการ จะไม่ได้รับสิทธิลดอัตราหรือยกเว้นอากรอีกต่อไป
สินค้ากลุ่มดังกล่าวจะต้องกลับไปเสียอากรตามอัตราปกติที่กำหนดไว้ในภาค 2 พิกัดอัตราอากรขาเข้า แห่งพระราชกำหนดพิกัดอัตราศุลกากร พ.ศ. 2530 แต่หากพิกัดสินค้าใดมีอัตราอากรตามราคาสูงเกินกว่า ร้อยละ 30 ให้ปรับลดอัตราจัดเก็บลงมาอยู่ที่เพดาน ร้อยละ 30 หรือหากจัดเก็บตามสภาพแล้วเทียบเป็นมูลค่าสูงกว่าร้อยละ 30 ก็ให้ปรับลดลงมาเทียบเท่าร้อยละ 30 เช่นกัน ทั้งนี้ หากสินค้าใดมีอัตราอากรตามภาค 2 ต่ำกว่าร้อยละ 30 ให้ใช้อัตราที่ต่ำกว่านั้นเป็นเกณฑ์ในการจัดเก็บ
การกำหนดเพดานอัตราอากรที่ ร้อยละ 30 เป็นไปตามพันธกรณีระหว่างประเทศภายใต้องค์การการค้าโลก (WTO) และความตกลงทั่วไปว่าด้วยภาษีศุลกากรและการค้า (GATT 1994) อย่างไรก็ตาม ร่างประกาศฉบับนี้ไม่ครอบคลุมการนำเข้าสินค้าที่ใช้สิทธิพิเศษทางภาษีภายใต้กรอบความตกลงการค้าเสรี (FTA) ที่ประเทศไทยทำไว้กับประเทศคู่ค้า
ตัวอย่างอัตราภาษีใหม่รายกลุ่มสินค้า
การปรับเปลี่ยนหลักเกณฑ์ครั้งนี้ส่งผลให้อัตราอากรของสินค้ายอดนิยมบนแพลตฟอร์มออนไลน์ปรับตัวสูงขึ้นอย่างชัดเจน เมื่อเปรียบเทียบระหว่างอัตราเดิมตามประกาศปี 2564 อัตราปกติตามภาค 2 อัตราผูกพัน WTO และอัตราใหม่ที่จะบังคับใช้ ตัวอย่างเช่น สินค้ากลุ่มกระเป๋า (พิกัด 4202) ซึ่งเดิมเสียอากรตามประกาศฯ เพียง ร้อยละ 20 จากอัตราปกติภาค 2 ที่ร้อยละ 100 และมีอัตราผูกพัน WTO ที่ร้อยละ 30 จะถูกปรับขึ้นมาจัดเก็บที่ ร้อยละ 30
ในขณะที่สินค้ากลุ่มชุด กระโปรง และกางเกงสตรีที่ไม่ถักแบบนิต (พิกัด 6204) ยังคงจัดเก็บในอัตรา ร้อยละ 30 เท่าเดิมตามอัตราประกาศฯ และอัตราผูกพัน WTO แม้จะมีอัตราปกติภาค 2 อยู่ที่ร้อยละ 100 ส่วนกลุ่มเครื่องมือชนิดถอดสับเปลี่ยนได้ใช้งานด้วยมือ เช่น เครื่องมือช่าง (พิกัด 8207) ซึ่งเดิมได้รับการลดหย่อนเหลือ ร้อยละ 10 จะปรับขึ้นมาใช้อัตราปกติภาค 2 ที่ ร้อยละ 25 เนื่องจากต่ำกว่าเพดานร้อยละ 30 และอัตราผูกพัน WTO
สำหรับกลุ่มเครื่องอุปกรณ์ออกกำลังกาย ยิมนาสติก กรีฑาและอื่น ๆ (พิกัด 9506) ซึ่งเดิมเสียอากรตามประกาศฯ เพียง ร้อยละ 10 จากอัตราปกติภาค 2 ที่ร้อยละ 50 และไม่มีการกำหนดอัตราผูกพันไว้ใน WTO จะถูกปรับขึ้นมาจัดเก็บที่เพดานสูงสุด ร้อยละ 30 ทั้งนี้ ในการหารือร่วมกับสภาอุตสาหกรรมแห่งประเทศไทย และสำนักงานเศรษฐกิจการคลัง ที่ประชุมเห็นพ้องว่าไม่ควรจัดเก็บอากรแบบอัตราคงที่ (Flat Rate) เท่ากันทุกกลุ่มสินค้า แต่ควรกำหนดอัตราตามพิกัดศุลกากรที่แตกต่างกันเพื่อความเหมาะสม
ผลกระทบต่อผู้บริโภคและทางเลือกผู้นำเข้า
กระทรวงการคลังประเมินว่ามาตรการนี้จะไม่ก่อให้เกิดการสูญเสียงบประมาณหรือรายได้ของรัฐ แต่จะช่วยเพิ่มการจัดเก็บรายได้จากอากรศุลกากรได้ประมาณ 519.67 ล้านบาทต่อเดือน หรือคิดเป็น 6,236.04 ล้านบาทต่อปี ในขณะเดียวกันจะช่วยยกระดับขีดความสามารถในการแข่งขันของภาคอุตสาหกรรมและ SMEs ไทย ลดการพึ่งพาการนำเข้า และกระตุ้นให้ผู้บริโภคหันมาเลือกซื้อสินค้าภายในประเทศมากขึ้น
อย่างไรก็ตาม มาตรการดังกล่าวจะส่งผลให้ผู้บริโภคที่สั่งซื้อสินค้าจากต่างประเทศผ่านแพลตฟอร์ม e-Commerce มีภาระค่าภาษีอากรเพิ่มขึ้น รวมถึงผู้ประกอบการบางอุตสาหกรรมที่นำเข้าสินค้าเร่งด่วนมาใช้เป็นปัจจัยการผลิตอาจมีต้นทุนสูงขึ้น ซึ่งภาครัฐได้เปิดทางเลือกให้ผู้นำเข้าที่ประสงค์จะใช้สิทธิลดหย่อนหรือยกเว้นอากรตามบัญชีอัตราอากรเดิม สามารถแจ้งผู้ประกอบการของเร่งด่วนให้นำเข้าเป็นของเร่งด่วนประเภทที่ 4 หรือแจ้งขอจัดทำใบขนสินค้าขาเข้าปกติเพื่อปฏิบัติพิธีการศุลกากรนำเข้าทั่วไปแทนการรวมใบตราส่งได้
ทั้งนี้ สำนักงานคณะกรรมการกฤษฎีกาได้ยืนยันว่าคณะรัฐมนตรีมีอำนาจพิจารณาให้ความเห็นชอบเรื่องดังกล่าวได้ตามกฎหมาย โดยขั้นตอนหลังจากนี้รัฐมนตรีว่าการกระทรวงการคลังจะลงนามออกประกาศอย่างเป็นทางการ และจะมีผลบังคับใช้เมื่อพ้นกำหนด 15 วัน นับตั้งแต่วันที่ประกาศในราชกิจจานุเบกษาเป็นต้นไป
#ภาษีนำเข้า #eCommerce #กระทรวงการคลัง #กรมศุลกากร #SMEsไทย #TheReporterAsia