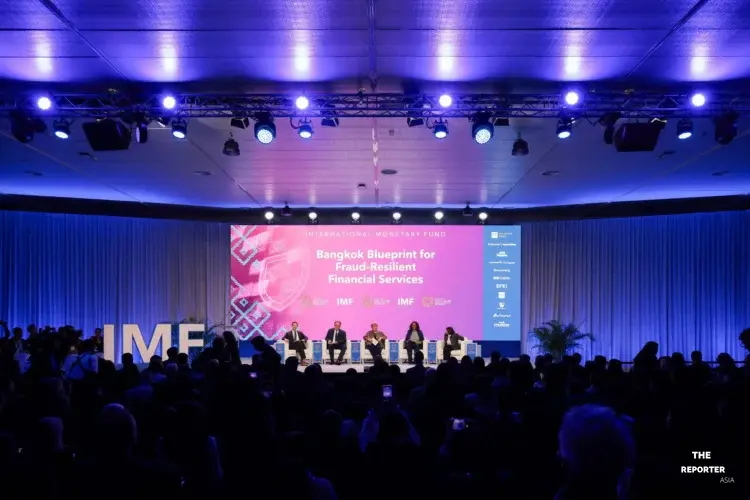
ธนาคารแห่งประเทศไทย (ธปท.) ร่วมกับกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) เปิดตัวกรอบนโยบาย Bangkok Blueprint for Fraud-Resilient Financial Services ในการประชุมประจำปีกลุ่มธนาคารโลกและ IMF ประจำปี 2569 (IMF–World Bank Group Annual Meetings 2026) ณ กรุงเทพมหานคร เพื่อกำหนดทิศทางเชิงนโยบายและมาตรฐานการจัดการภัยทุจริตทางการเงินดิจิทัลทั่วโลก พร้อมนำเสนอรายงานคู่ขนาน The Bangkok Blueprint in Action ซึ่งถอดบทเรียนเชิงปฏิบัติการจากไทย สิงคโปร์ มาเลเซีย และฮ่องกง สู่แนวทางปฏิบัติระดับสากล
ยกระดับสู่มาตรฐานสากล 5 เสาหลัก รับมือภัยทุจริตการเงินข้ามพรมแดน
กรอบนโยบาย Bangkok Blueprint กำหนดข้อพิจารณาหลัก 12 ประการ ภายใต้ 5 เสาหลัก ได้แก่ การวางรากฐานเชิงยุทธศาสตร์และกฎหมาย, การเสริมความแข็งแกร่งตลอดวงจรภัยทุจริตตั้งแต่ป้องกัน ตรวจจับ จนถึงตอบสนองและกู้คืนความเสียหาย, การต่อยอดกรอบการบริหารความเสี่ยงและบังคับใช้กฎหมายเดิม, การขยายความร่วมมือทั้งในและระหว่างประเทศ และการส่งเสริมการคุ้มครองพร้อมสร้างภูมิคุ้มกันให้แก่ผู้บริโภค ซึ่งสะท้อนบทบาทสำคัญในการผสานความมั่นคงปลอดภัยเข้ากับนวัตกรรมดิจิทัล
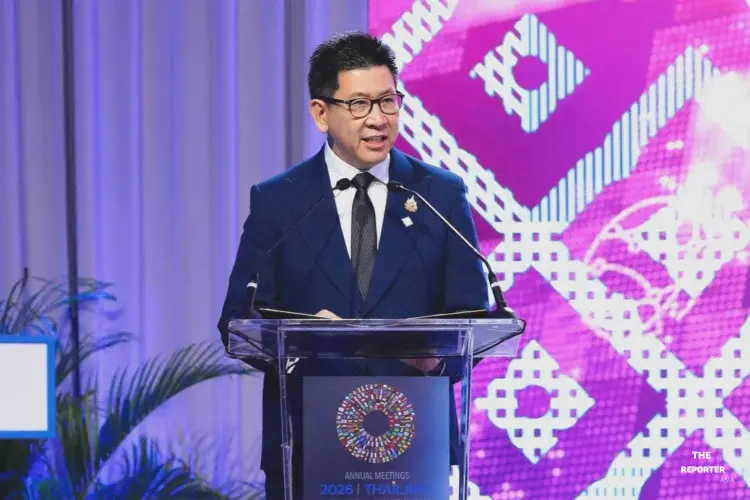
นายเอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังของไทย ระบุในพิธีเปิดว่า ความเสียหายจากภัยหลอกลวงทางการเงินและอาชญากรรมไซเบอร์ทั่วโลกคิดเป็นมูลค่ามหาศาล หรือราว 3% ของจีดีพีโลก โดยปัญหาดังกล่าวไม่มีพรมแดน การที่เหยื่อ ผู้ก่อเหตุ และเส้นทางการเงินกระจายอยู่คนละประเทศ ทำให้การแก้ปัญหาในระดับชาติเพียงลำพังไม่เพียงพออีกต่อไป การเปิดตัวพิมพ์เขียวฉบับนี้จึงเป็นแนวทางปฏิบัติที่เปิดโอกาสให้แต่ละประเทศนำไปปรับใช้ พร้อมทั้งขับเคลื่อนการทำงานร่วมกันผ่านองค์กรระหว่างประเทศ
ผลกระทบเชิงมหภาคกระทบเสถียรภาพโลก IMF-เวิลด์แบงก์ชี้ AI เร่งภัยคุกคาม
คริสตาลินา กอร์เกียวา (Kristalina Georgieva) กรรมการผู้จัดการกองทุนการเงินระหว่างประเทศ (IMF) ชี้ให้เห็นว่า ภัยทุจริตไซเบอร์กลายเป็นประเด็นสำคัญระดับมหภาค (Macro-critical) เนื่องจากโครงสร้างพื้นฐานดิจิทัลขับเคลื่อนด้วย “ความเชื่อมั่น” หากผู้ใช้บริการสูญเสียความไว้วางใจ การเข้าถึงบริการทางการเงิน (Financial Inclusion) ที่สร้างมาจะถดถอยทันที อีกทั้งเทคโนโลยีปัญญาประดิษฐ์ (AI) ในปัจจุบันยิ่งเร่งให้ภัยคุกคามขยายตัวรวดเร็วและรุนแรงขึ้น การผลักดันกรอบความร่วมมือนี้จึงมุ่งป้องกันไม่ให้เงินหมุนเวียนในระบบเศรษฐกิจรั่วไหลไปสู่เครือข่ายอาชญากร
สอดคล้องกับ อันชูลา คานต์ (Anshula Kant) กรรมการผู้จัดการและประธานเจ้าหน้าที่บริหารด้านการเงิน กลุ่มธนาคารโลก ที่ระบุว่าการเข้าถึงบริการทางการเงินในกลุ่มประเทศกำลังพัฒนาเพิ่มขึ้นแตะ 75% ของประชากรวัยผู้ใหญ่ แต่ความเปราะบางของกลุ่มฐานรากคือไม่มีภูมิคุ้มกันพอที่จะรับมือเมื่อตกเป็นเหยื่อ การวางระบบป้องกันภัยทุจริตจึงต้องถูกออกแบบฝังไว้ในตัวผลิตภัณฑ์ทางการเงินตั้งแต่วันแรก (Built-in from Day One) ควบคู่กับการเปลี่ยนผ่านจากการตรวจสอบข้อมูลลูกค้า (KYC) ไปสู่การรู้เท่าทันพฤติกรรมธุรกรรม (KYT) เพื่อสกัดกั้นบัญชีม้าได้ทันท่วงที
ถอดโมเดลไทยสู้ภัย APP สกัดเงินรั่วใน 3 นาที ดันยอดเสียหายลด 42%
วิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย เปิดเผยว่า ภูมิภาคเอเชียมีสัดส่วนความเสียหายจากภัยทุจริตสูงถึง 67% ของมูลค่าความเสียหายทั่วโลกในปี 2024 โดยรูปแบบของภัยได้เปลี่ยนผ่านจากธุรกรรมที่ไม่ได้อนุญาต (Unauthorized Fraud) ไปสู่การหลอกลวงให้โอนเงินด้วยตนเอง หรือ Authorized Push Payment (APP) Fraud ผ่านวิศวกรรมสังคม (Social Engineering) ซึ่งในไทยคิดเป็นสัดส่วนสูงถึง 97% ของคดีทั้งหมด ขณะที่เงินของผู้เสียหายสามารถถูกโยกย้ายออกจากระบบธนาคารผ่านบัญชีม้าภายในเวลาเฉลี่ยไม่ถึง 3 นาที แต่ผู้เสียหายใช้เวลาเฉลี่ยถึง 30 ชั่วโมงในการเข้าแจ้งความ
เพื่อแก้ปัญหานี้ ประเทศไทยได้อาศัย พระราชกำหนดมาตรการป้องกันและปราบปรามอาชญากรรมทางเทคโนโลยี พ.ศ. 2566 และฉบับแก้ไขเพิ่มเติมปี 2568 สร้างกลไกคุ้มครองทางกฎหมาย (Safe Harbor) ปลดล็อกการแลกเปลี่ยนข้อมูลข้ามภาคส่วน และจัดตั้งศูนย์ปฏิบัติการแก้ไขปัญหาอาชญากรรมออนไลน์ AOC 1441 ร่วมกับระบบทะเบียนกลาง Central Fraud Registry (CFR) ของสมาคมธนาคารไทยและ ITMX ส่งผลให้ยอดความเสียหายทางการเงินของไทยลดลงจากกว่า 43,000 ล้านบาทในปี 2024 สู่ 32,000 ล้านบาทในปี 2025 และในช่วงครึ่งแรกของปี 2026 มูลค่าความเสียหายลดลงกว่า 42% เมื่อเทียบกับช่วงเดียวกันของปีก่อนหน้า เหลือราว 9,000 ล้านบาท พร้อมมาตรการจำกัดวงเงินโอนบัญชีเยาวชนตามระดับอายุที่จะเริ่มบังคับใช้ในเดือนตุลาคมและพฤศจิกายน 2569
ผสานบทเรียน 4 ชาติเอเชีย ยกระดับแนวรับข้ามพรมแดน
ในรายงานคู่ขนาน Bangkok Blueprint in Action ได้รวบรวมประสบการณ์จาก 4 เขตเศรษฐกิจหลัก ซึ่งสะท้อนจุดเด่นที่แตกต่างกัน โดย สิงคโปร์ มุ่งเน้นการปรับพฤติกรรมผู้บริโภคและมาตรการป้องกันเชิงรุกผ่านแพลตฟอร์ม ScamShield, กลไก Money Lock และกรอบความรับผิดชอบร่วม (Shared Responsibility Framework – SRF) ด้าน มาเลเซีย ใช้ศูนย์ NSRC 997 เชื่อมโยงกับพอร์ทัล National Fraud Portal (NFP) จัดการเส้นทางการเงินอัตโนมัติ ลดเวลาแกะรอยลง 75% ขณะที่ ฮ่องกง ขับเคลื่อนระบบแจ้งเตือนความเสี่ยงล่วงหน้าผ่านเครื่องมือ Scameter และเครือข่าย Anti-Deception Alliance (ADA)
แอนดรูว์ เบลีย์ (Andrew Bailey) ผู้ว่าการธนาคารกลางอังกฤษและประธานคณะกรรมการเสถียรภาพทางการเงิน (FSB) และ โซรายา ฮาคูซิยาเรมเย (Soraya Hakuziyaremye) ผู้ว่าการธนาคารกลางรวันดา ร่วมเน้นย้ำบนเวทีสัมมนาว่า การป้องกันเชิงรับไม่เพียงพอต่อการรับมืออาชญากรรมยุคใหม่ จำเป็นต้องดึงผู้ให้บริการแพลตฟอร์มเทคโนโลยี โทรคมนาคม และสื่อสังคมออนไลน์ เข้ามาร่วมรับผิดชอบในระบบนิเวศ ควบคู่กับการประสานงานสืบสวนข้ามพรมแดนอย่างต่อเนื่อง เช่น ปฏิบัติการ Operation FRONTIER+ เพื่ออุดช่องว่างทางกฎหมายและทำให้ระบบการชำระเงินข้ามพรมแดนมีความปลอดภัยและคงไว้ซึ่งความเชื่อมั่นในระดับสากล
ขอบคุณภาพ/ข่าว : am2026thailand.go.th
#BangkokBlueprint #ธนาคารแห่งประเทศไทย #IMF #WorldBank #ไซเบอร์ซีเคียวริตี้ #ภัยการเงิน #TheReporterAsia