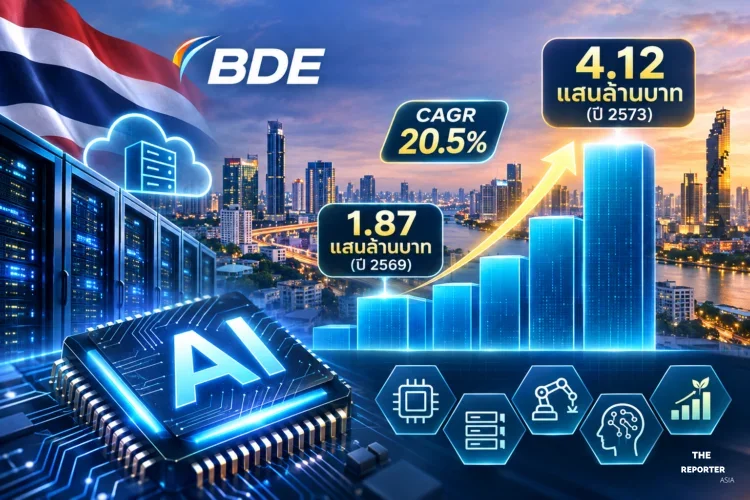
สำนักงานคณะกรรมการดิจิทัลเพื่อเศรษฐกิจและสังคมแห่งชาติ (BDE) เปิดเผยผลการศึกษาประเมินมูลค่าทางเศรษฐกิจและการลงทุนอุตสาหกรรมปัญญาประดิษฐ์ (AI) ของประเทศไทยเมื่อวันที่ 12 พฤศจิกายน 2569 พบว่าในปี 2569 อุตสาหกรรม AI ไทยมีมูลค่าทางเศรษฐกิจอยู่ที่ 1.87 แสนล้านบาท และคาดว่าจะขยายตัวแตะ 4.12 แสนล้านบาท ภายในปี 2573 โดยมีอัตราการเติบโตเฉลี่ยต่อปี (CAGR) ร้อยละ 20.5
โครงสร้างห่วงโซ่คุณค่าและแรงหนุนการเติบโต
นายเวทางค์ พ่วงทรัพย์ เลขาธิการคณะกรรมการดิจิทัลเพื่อเศรษฐกิจและสังคมแห่งชาติ เปิดเผยว่าการศึกษาดังกล่าวใช้กรอบการวิเคราะห์ห่วงโซ่คุณค่า (Value Chain) ครอบคลุมตั้งแต่กิจกรรมต้นน้ำ กลางน้ำ และปลายน้ำ โดยมองว่ามูลค่าทางเศรษฐกิจที่เพิ่มขึ้นจากฐาน 162,290 ล้านบาท ในปี 2568 ไปสู่ 412,300 ล้านบาท ในปี 2573 คิดเป็นการขยายตัวราว 2.5 เท่า มีแรงขับเคลื่อนหลักจาก 3 ปัจจัยสำคัญ ได้แก่ สถานะของประเทศไทยในการเป็นฐานการส่งออกฮาร์ดแวร์ที่เกี่ยวข้องกับ AI รายใหญ่ของโลก การเข้ามาลงทุนศูนย์ข้อมูล (Data Center) และ AI Data Center จากต่างประเทศอย่างต่อเนื่อง รวมถึงนโยบายสนับสนุนด้าน AI ของภาครัฐ
ในระดับโลก ตลาด AI มีแนวโน้มเติบโตเฉลี่ยร้อยละ 32.1 – 36.7 ต่อปี จากการประเมินของ Grand View Research และ Statista ขณะที่ McKinsey คาดการณ์ว่าปริมาณงานประมวลผลของศูนย์ข้อมูลโลก (AI Workload) จะเพิ่มขึ้นราว 3.5 เท่า จาก 44 GW เป็น 156 GW ภายในปี 2573 ส่งผลเชิงบวกต่อประเทศไทยซึ่งรายงาน World Economic Outlook Update เดือนกรกฎาคม 2569 ของกองทุนการเงินระหว่างประเทศ (IMF) ระบุว่าเป็น 1 ใน 4 ประเทศผู้ส่งออกสุทธิ (Net Exporter) ด้าน AI-related Hardware รายใหญ่ของโลก ร่วมกับไต้หวัน เกาหลีใต้ และมาเลเซีย ควบคู่ไปกับการปรับตัวขององค์กรไทยที่นำ AI มาใช้งานเพิ่มขึ้นจากร้อยละ 17.8 ในปี 2567 เป็นร้อยละ 53.7 ในปี 2569 ตามข้อมูลของ NECTEC
เจาะลึก 3 กลุ่มอุตสาหกรรมต้นน้ำถึงปลายน้ำ
เมื่อจำแนกโครงสร้างทางเศรษฐกิจตามห่วงโซ่คุณค่า พบว่าอุตสาหกรรมต้นน้ำ (Upstream) ซึ่งครอบคลุมการวิจัยและพัฒนา การจัดหาวัตถุดิบ การออกแบบชิป การผลิตชิ้นส่วนอิเล็กทรอนิกส์ขั้นสูง และการพัฒนาโครงสร้างพื้นฐานศูนย์ข้อมูล ครองสัดส่วนสูงสุดถึงร้อยละ 72 ของมูลค่าทางเศรษฐกิจรวม โดยคาดว่าจะเติบโตจาก 134,160 ล้านบาท ในปี 2569 เป็น 303,860 ล้านบาท ในปี 2573 สะท้อนว่าฐานการผลิตฮาร์ดแวร์และโครงสร้างพื้นฐานยังคงเป็นรากฐานหลักของอุตสาหกรรม AI ไทย
สำหรับอุตสาหกรรมกลางน้ำ (Midstream) ได้แก่ การพัฒนาโมเดลและแพลตฟอร์ม AI การพัฒนาซอฟต์แวร์และโซลูชัน บริการให้คำปรึกษาและวิเคราะห์ข้อมูล รวมถึงแพลตฟอร์มข้อมูลขนาดใหญ่ แม้ปัจจุบันจะมีสัดส่วนมูลค่าน้อยที่สุด แต่กลับมีอัตราการเติบโตเร็วที่สุดด้วยค่าเฉลี่ยร้อยละ 26.3 ต่อปี โดยคาดว่าจะเพิ่มจาก 13,010 ล้านบาท ในปี 2569 เป็น 33,970 ล้านบาท ในปี 2573 สอดรับกับความต้องการพัฒนาโมเดลภาษาไทยอย่าง Pathumma, Typhoon, THALLE และ OpenThai รวมถึงระบบเชื่อมโยงข้อมูลเข้ากับกระบวนการดำเนินงานขององค์กร
ด้านอุตสาหกรรมปลายน้ำ (Downstream) ซึ่งเป็นการนำ AI ไปประยุกต์ใช้จริงในภาคธุรกิจ ภาครัฐ และผู้บริโภค มีอัตราการเติบโตเฉลี่ยร้อยละ 16.7 ต่อปี โดยคาดว่าจะขยายตัวจาก 40,170 ล้านบาท ในปี 2569 สู่ระดับ 74,470 ล้านบาท ในปี 2573 ซึ่งการขยายตัวของการใช้งานในวงกว้างนี้จะย้อนกลับไปกระตุ้นความต้องการลงทุนในซอฟต์แวร์และโครงสร้างพื้นฐานในระยะถัดไป
ภาพรวมการลงทุนและความท้าทายที่ต้องจับตา
ในมิติของมูลค่าการลงทุน (CAPEX) ในปี 2568 ประเทศไทยมีการลงทุนในอุตสาหกรรม AI รวมประมาณ 31,148 ล้านบาท โดยกระจุกตัวอยู่ในอุตสาหกรรมต้นน้ำถึง 26,964 ล้านบาท หรือคิดเป็นร้อยละ 86.6 ของการลงทุนทั้งหมด นำโดยกลุ่มการผลิตอิเล็กทรอนิกส์ขั้นสูงที่มีมูลค่า 17,900 ล้านบาท และกลุ่ม AI Data Center มูลค่า 7,286 ล้านบาท ส่วนอุตสาหกรรมกลางน้ำมีมูลค่าการลงทุน 4,184 ล้านบาท หรือร้อยละ 13.4 ซึ่งส่วนใหญ่เป็นการลงทุนในโครงสร้างพื้นฐานข้อมูลและ Big Data Platform มูลค่า 2,819 ล้านบาท
อย่างไรก็ตาม การเติบโตภายใต้กรณีฐาน (Base Case) ยังคงมีปัจจัยเสี่ยงและข้อจำกัดสำคัญที่ต้องบริหารจัดการ ทั้งความพร้อมด้านพลังงานไฟฟ้าและทรัพยากรน้ำสำหรับรองรับศูนย์ข้อมูล การทบทวนเกณฑ์พิจารณาโครงการศูนย์ข้อมูลที่อาจส่งผลต่อระยะเวลาการลงทุน การพึ่งพาหน่วยประมวลผล (GPU) และโครงสร้างพื้นฐานเทคโนโลยีจากต่างประเทศ ขณะที่ขีดความสามารถการประมวลผลระดับสูง (AI-grade Compute) และกำลังสำรอง (Reserved Capacity) ในประเทศยังมีจำกัด รวมถึงปัญหาการขาดแคลนบุคลากรผู้เชี่ยวชาญเฉพาะทางและระดับทักษะความเข้าใจด้าน AI (AI Literacy) ของแรงงานไทยที่ยังไม่เพียงพอต่อความต้องการของตลาด
ทั้งนี้ BDE ระบุว่าการประเมินมูลค่าทางเศรษฐกิจดังกล่าวเป็นการวัดขนาดกิจกรรมทางเศรษฐกิจตลอดห่วงโซ่คุณค่าภายใต้ขอบเขตการศึกษาเท่านั้น มิใช่การคำนวณมูลค่าเพิ่มหรือผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) โดยแนวโน้มในระยะต่อไปความพร้อมด้านฮาร์ดแวร์และโครงสร้างพื้นฐานจะยังคงเป็นฐานสำคัญ ขณะที่กลุ่มแพลตฟอร์มและซอฟต์แวร์จะทำหน้าที่เชื่อมโยงการลงทุนไปสู่การสร้างบริการและมูลค่าทางเศรษฐกิจจริงในวงกว้าง
#BDE #AIไทย #เศรษฐกิจดิจิทัล #DataCenter #อุตสาหกรรมAI #TheReporterAsia